Град повреждает автомобиль, но не всегда оплачивается: почему дешевый полис КАСКО может оказаться бесполезным
ОСАГО не предусматривает компенсацию за повреждения автомобиля, вызванные градом, сильным ветром, падением деревьев или подтоплением. Этот вид страхования защищает ответственность водителя перед другими участниками движения, но не покрывает ущерб собственной машине, возникший из-за природных явлений. Для такой защиты потребуется КАСКО, причем соответствующий риск должен быть отдельно включен в договор.
Как пояснила начальник управления выплат по автострахованию "Росгосстраха" Людмила Юсова, наличие самого полиса КАСКО еще не гарантирует выплату после непогоды. В недорогих программах нередко предусмотрен ограниченный перечень рисков, из которого исключены природные катастрофы. Поэтому перед оформлением договора важно выяснить, что покрывает каско от стихийных бедствий, а не ориентироваться только на привлекательную стоимость страховки.
Наиболее часто автомобили страдают от града. По данным "Росгосстраха", в январе-июле 2026 года на такие происшествия пришлось 57% обращений, связанных со стихийными явлениями. Если раньше подобные заявления чаще поступали из отдельных регионов, то теперь география случаев заметно расширилась. Повреждения фиксировали в том числе в Кемеровской области, Ставропольском и Краснодарском краях.
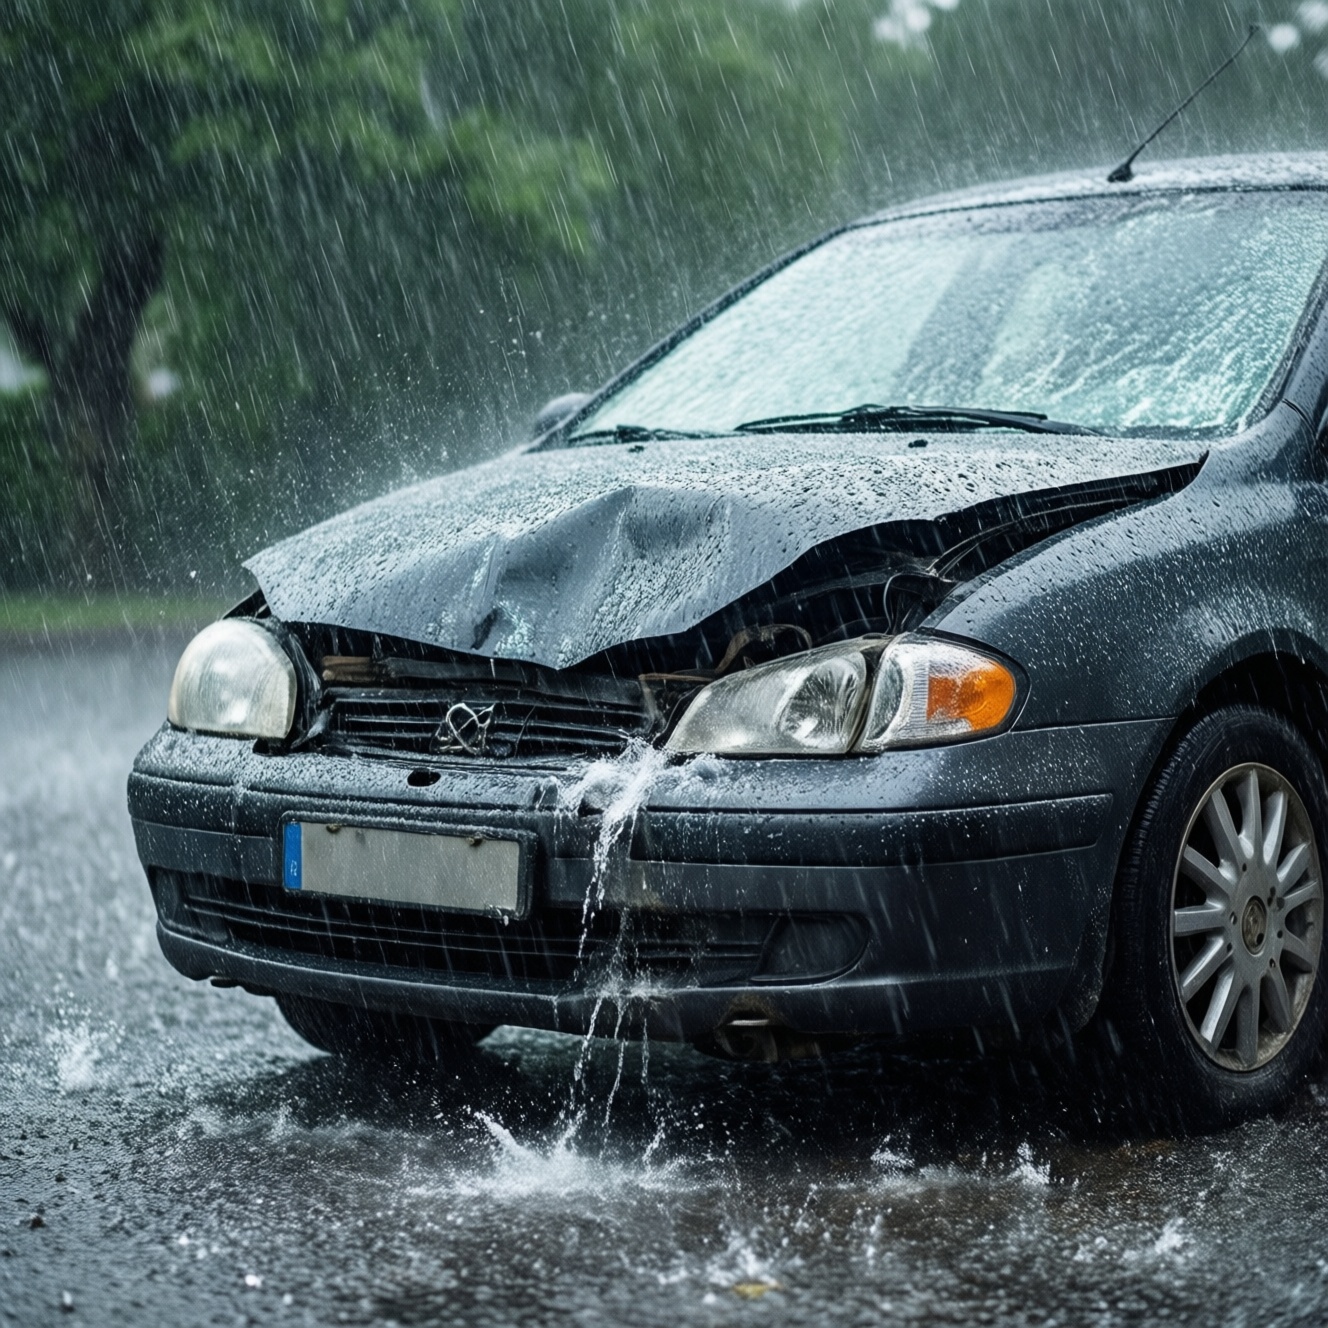
Град способен оставить многочисленные вмятины на капоте, крыше, крышке багажника и дверях, разбить стекла и повредить элементы кузова. При этом возмещение возможно только тогда, когда договор предусматривает КАСКО с покрытием ущерба от града. Если природный риск не указан в документах, страховщик вправе отказать в компенсации даже при наличии фото- и видеодоказательств происшествия.
Второе место по распространенности занимают повреждения от деревьев и крупных веток, сломанных сильным ветром. На третьей позиции находятся подтопления. Такие события происходят реже, но последствия оказываются значительно серьезнее: ремонт двигателя, электрики, салона и электронных систем может обойтись в сотни тысяч рублей. В отдельных случаях стоимость ущерба достигает нескольких миллионов. Так, в 2023 году максимальная выплата "Росгосстраха" за затопленный Volvo V90 Cross Country составила 3,5 млн рублей.
Выбирая каско от града и природных стихий, автомобилисту стоит внимательно изучить не только список страховых рисков, но и исключения. Иногда договор покрывает повреждение кузова, однако не распространяется на последствия попадания воды в двигатель. В других программах устанавливается франшиза, лимит выплаты или особый порядок подтверждения события. Чем ниже стоимость полиса, тем тщательнее следует проверять его условия.
При угрозе града машину желательно заранее переставить под навес или в закрытый паркинг. Если синоптики прогнозируют сильный ливень, автомобиль лучше оставить на возвышенном участке, подальше от русел временных потоков, низин и мест, где обычно скапливается вода. Не стоит парковаться под старыми деревьями и рекламными конструкциями: при порывах ветра они могут упасть на машину.
Автомобиль, оказавшийся в воде, нельзя пытаться заводить. Попытка самостоятельно запустить двигатель способна привести к гидроудару и увеличить размер повреждений. Если машина заглохла на затопленном участке, необходимо выключить зажигание, покинуть опасную зону и вызвать эвакуатор или аварийную службу. В дальнейшем это также поможет избежать споров со страховой компанией.
После происшествия желательно как можно быстрее уведомить страховщика. В рассматриваемой практике рекомендуется обратиться в компанию в течение 30 дней, однако конкретный срок необходимо проверить в договоре. Заявление часто можно подать дистанционно, приложив фотографии автомобиля, места стоянки, следов града, уровня воды или упавшего дерева. Полезно также сохранить данные о погоде и вызвать представителей экстренных служб, если это возможно.
На итоговую выплату влияет не только факт природного явления, но и действия самого владельца. К примеру, КАСКО может не покрыть гидроудар, если водитель продолжил движение по залитой дороге либо попытался завести двигатель после погружения автомобиля в воду. В подобных обстоятельствах важно остановиться, заглушить мотор и получить профессиональную помощь.
Перед тем как купить полис каско с полным покрытием, следует сопоставить набор рисков, франшизу, территорию действия договора, порядок оценки ущерба и правила подачи заявления. Запрос "полное каско для автомобиля цена" не должен быть единственным критерием выбора: слишком дешевая программа может исключать именно те ситуации, которые наиболее опасны для машины в конкретном регионе. Надежнее заранее уточнить, входит ли защита от града, подтопления, падения деревьев и других природных явлений в выбранный пакет.